Ипотека 2026: выбор между фиксированной, переменной или смешанной ставкой в Турине
от Сантино Балистрери · · обновлено · 5 минут чтения
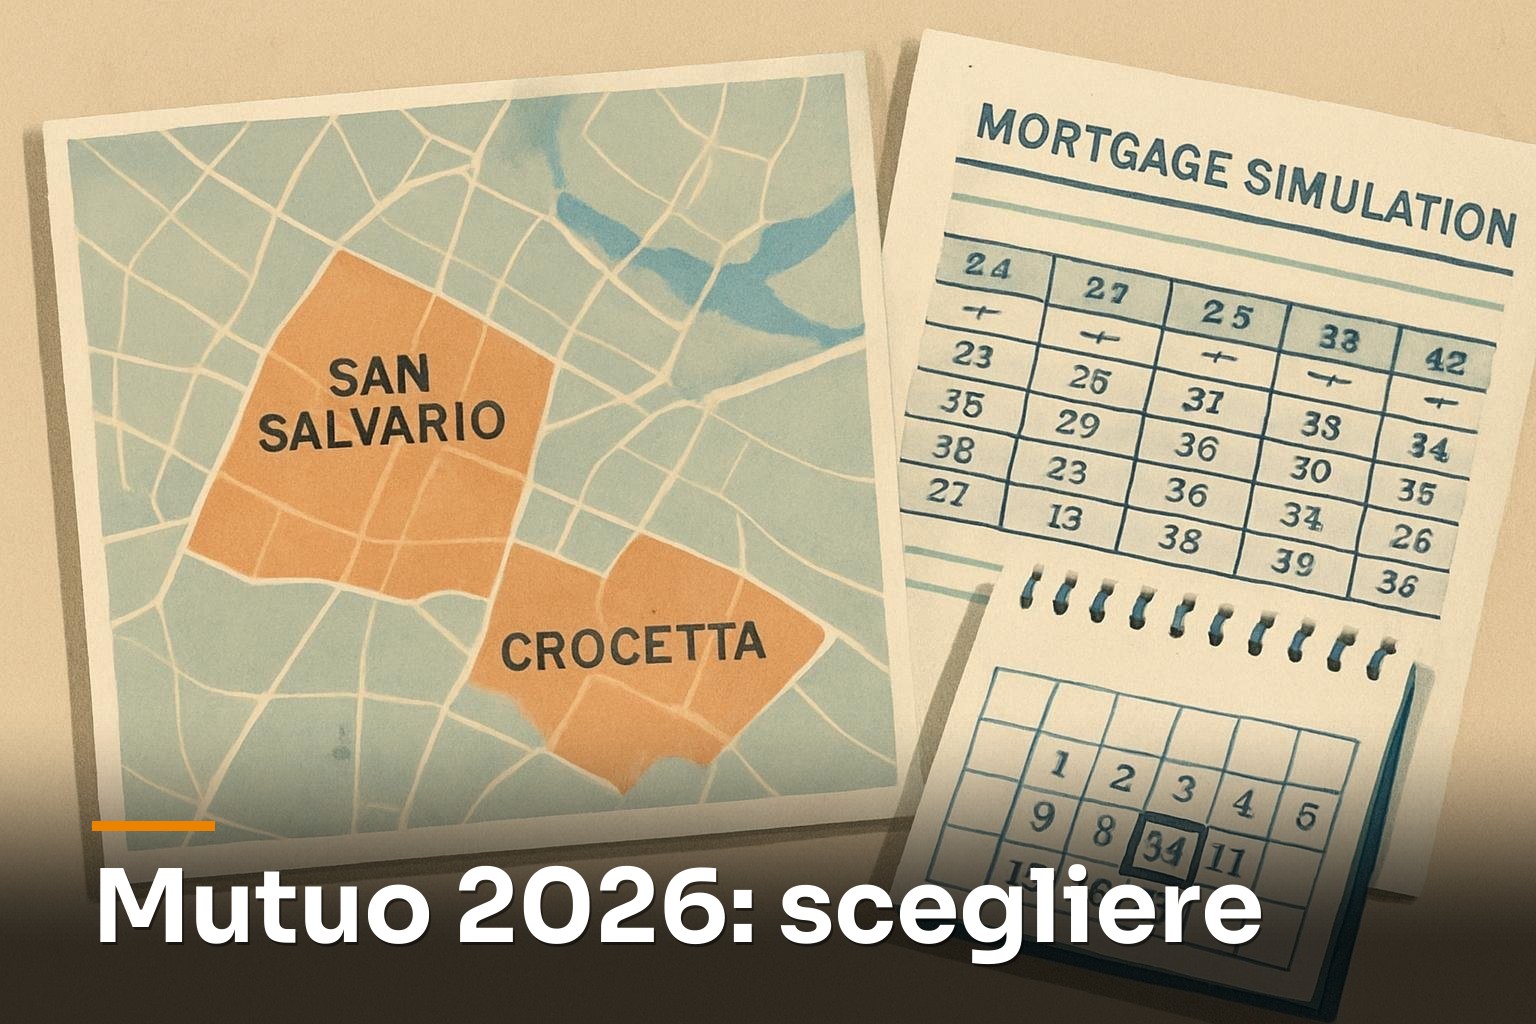
В 2026 году тем, кто ищет финансирование для покупки жилья в Турине, необходимо внимательно оценить тип предложения: ипотека с фиксированной, плавающей или смешанной ставкой. Выбор влияет на ежемесячные расходы, риски и гибкость в долгосрочной перспективе; для решения нужно сопоставить свой доход, склонность к риску и ожидания по ставкам.
Кратко
- Фиксированная ставка по ипотеке обеспечивает стабильность платежа; идеальна при стабильном доходе или если нужна защита от роста ставок.
- Плавающая ставка: изначально более низкий платеж, но подвержен колебаниям; подходит тем, кто имеет сбережения или гибкие доходы и краткосрочные планы.
- Смешанная ставка: сочетает преимущества обоих типов, позволяет фиксировать платеж в выбранные моменты; полезна, если нужны опции без смены банка.
- В Турине учитывайте местный рынок (районы с устойчивым спросом, такие как Центр Исторический или Крокетта) и жизненные планы: долгосрочные ипотеки для семей, более короткие — для тех, кто планирует смену работы.
Как работает каждый вариант ипотеки 2026
Ипотека с фиксированной ставкой сохраняет неизменной процентную ставку на весь срок кредита; платеж предсказуем. Ипотека с плавающей ставкой привязана к референтному индексу (Euribor или другой показатель) плюс спред: платеж меняется при изменении индекса. Смешанная ипотека позволяет переключаться между плавающей и фиксированной ставкой по установленным условиям или регулярным опциям в договоре.
Практичные преимущества и недостатки
Фиксированная ставка защищает от резких скачков процентов и облегчает семейное планирование: полезна, если вы планируете много лет жить в одном доме или ваш доход стабилен. Минус: при снижении ставок снижений платежа не дождаться.
Плавающая ставка обычно ниже фиксированной в условиях умеренных ставок; выгодна, если ипотеку планируется погасить быстро или у вас есть сбережения для покрытия возможных пиков платежей. Минус: неопределенность может угрожать семейному бюджету при резком росте ставок.
Смешанная ставка дает гибкость: можно начать с плавающей и затем зафиксировать платеж, либо переключаться на фиксированную в выбранные периоды. Минус: часто предусматриваются комиссии или менее выгодные условия по спреду по сравнению с чистыми продуктами.
Как выбрать: практические критерии для Турина
- СрокВ Турине те, кто покупает для краткосрочного инвестирования (аренда, перепродажа), могут предпочесть плавающую ставку; покупающие для основного жилья на 15-30 лет склоняются к фиксированной.
- Возможность сбереженийЕсли у вас резервный фонд на 6-12 месяцев, вы можете выдержать колебания платежа. Если нет — лучше фиксированная ставка.
- Рабочее положениеСтабильная работа по бессрочному контракту и предсказуемый рост дохода делают фиксированную ставку спокойнее; фрилансеры или с переменным доходом лучше выбирать плавающую с осторожностью.
- Проект недвижимостиЕсли планируете ремонт (см. бонусы на ремонт в Турине) учитывайте временные денежные потоки; тем, кто должен быстро выполнить проверки и покупки, обращайте внимание на сроки выдачи (читайте обязательным проверкам).
- Толерантность к рискуПройдите простой тест: представьте, что платеж увеличится на 30% за два года; если это подорвет ваш семейный бюджет, избегайте плавающей ставки.
Реальные примеры
Пример A — молодая пара в Линготто со стабильным доходом: покупает в 30 лет на 25 лет; предпочитает фиксированную ставку для уверенности в платеже и планирования расходов на детей и ипотеку одновременно.
Пример B — одинокий специалист в Центре Историческом, планирующий переезд по работе через 5-7 лет: выбирает плавающую с коротким сроком, пользуясь низкими начальными платежами для ускорения погашения.
Пример C — семья в Сан Сальварио с умеренными сбережениями, но боящаяся пиков: выбирает смешанную ставку, начиная с плавающей и с возможностью перехода после накопления финансовой подушки.
Пункты договоров, которые нужно проверить
- Спред и референтный индекс: проверьте, как рассчитывается плавающая ставка и какой индекс используется.
- Комиссии за конвертацию или досрочное погашение: у смешанной ставки могут быть расходы при переходе с плавающей на фиксированную.
- Периодичность расчета платежа и минимальный порог для корректировки: у некоторых банков есть ограничения, которые могут замедлить изменение ставки.
- Клаузы приостановки или пересмотра: полезны при изменении семейных обстоятельств.
Ипотека 2026: рыночные сигналы, на которые стоит обратить внимание
Следите за решениями центральных банков и макроэкономическими данными, так как они влияют на базовые ставки. В Турине динамика рынка недвижимости в интересующих вас районах может указывать на разные перспективы: в районах со стабильным спросом (например, Крокетта, Сит Турин) обычно предпочитают дольше сохранять недвижимость, что способствует консервативным решениям; в более динамичных зонах можно рассмотреть решения с большей гибкостью.
Читайте также
Часто задаваемые вопросы
Стоит ли фиксировать ставку, если планирую оставаться 30 лет?
Да: в Турине для тех, кто намерен долго жить в одном жилье, фиксированная ставка обеспечивает предсказуемость и защищает от риска роста платежей. Это снижает неопределённость в семейном бюджете.
Можно ли в будущем сменить плавающую ставку на фиксированную?
Да, многие смешанные контракты или опции конверсии это позволяют, но проверьте комиссии и сроки, указанные в договоре: иногда конвертация связана с расходами или изменением условий спреда.
Стоит ли начальная экономия на плавающей ставке риск увеличения платежей?
Это зависит от вашей способности выдерживать изменения платежей: если экономия позволяет быстрее погасить капитал или поддерживать резервный фонд, это может иметь смысл; иначе фиксированная ставка безопаснее.
Насколько выбор района в Турине влияет на решение?
Это влияет на временной горизонт: в районах со стабильным спросом предпочтительны долгосрочные и консервативные решения; в зонах с высокой локальной мобильностью — можно выбрать более гибкие варианты. Учитывайте также перспективы переоценки недвижимости.
Практические советы: сравните как минимум три предложения, сделайте расчёты платежей с изменением индекса на +30% и -30%, проверьте все сопутствующие расходы (анализ, оценка, страховка). Для решений, влияющих на семейный бюджет, полезно проконсультироваться со специалистом и внимательно изучить условия договора.
Если хотите получить персонализированное сравнение по вашей ситуации в Турине (район, доход, жизненные планы), мы можем вместе рассмотреть варианты и симуляции: свяжитесь с нами за практическим и бесплатным советом.
Есть вопросы по этой теме или вашей недвижимости?
Свяжитесь с нами